
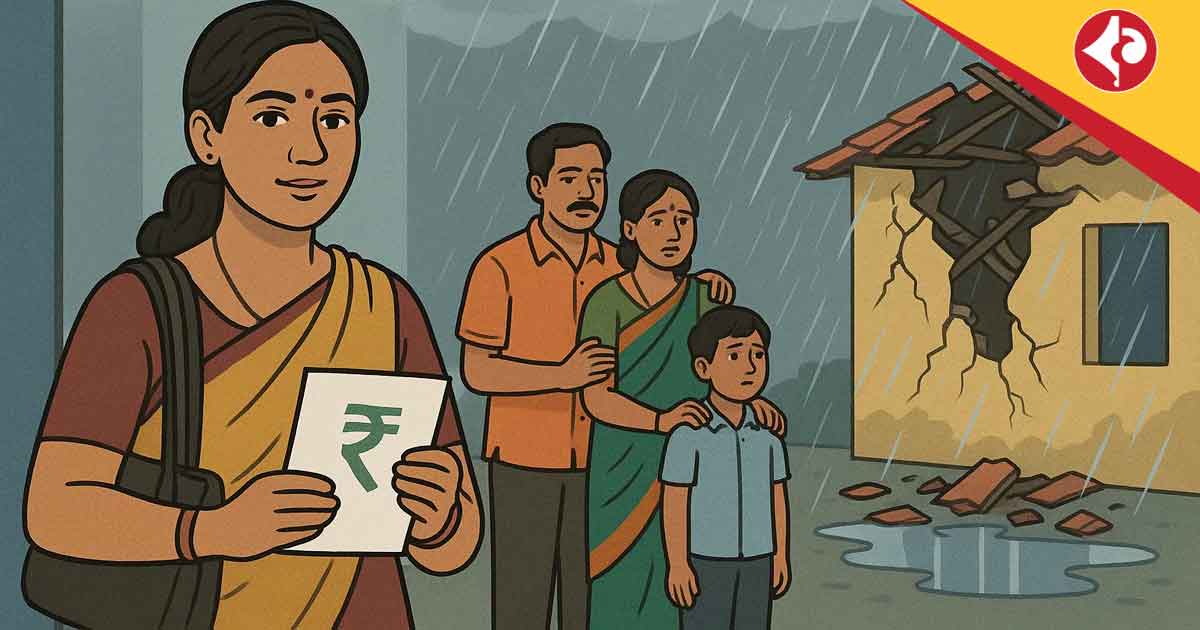
Personal Loan for home repair: বর্ষার আগমন বাংলার প্রকৃতিতে এক নতুন রূপ এনে দেয়, কিন্তু অনেক পরিবারের জন্য এটি একটি দুঃস্বপ্ন হয়ে ওঠে। ২০২৫ সালের বর্ষায় কলকাতার বাসিন্দা অমিত সেনের (কাল্পনিক) জীবনে এমনই একটি দুর্যোগ এসেছিল। তার পুরোনো বাড়ির ছাদ ভারী বৃষ্টিতে ভেঙে পড়ে, এবং তার পরিবার গৃহহীনতার ঝুঁকিতে পড়ে। কিন্তু একটি ব্যক্তিগত ঋণ তাদের জীবন বদলে দেয়। এই প্রতিবেদনে আমরা অমিতের গল্প এবং ব্যক্তিগত ঋণের মাধ্যমে কীভাবে তিনি তার পরিবারকে নিরাপদ আশ্রয় দিতে পেরেছেন তা নিয়ে আলোচনা করব, যা অনেক পরিবারের জন্য অনুপ্রেরণা হতে পারে।
বর্ষার তাণ্ডব: একটি পরিবারের দুঃস্বপ্ন
কলকাতার বেহালায় অমিত সেনের পরিবার বেশ কয়েক প্রজন্ম ধরে একটি পুরোনো বাড়িতে বসবাস করে আসছে। তিনি একটি ছোট ব্যবসার মালিক, এবং তার স্ত্রী ও দুই সন্তানের সঙ্গে সাধারণ জীবনযাপন করেন। ২০২৫ সালের জুন মাসে বর্ষার প্রথম সপ্তাহে ভারী বৃষ্টির কারণে তাদের বাড়ির ছাদের একটি অংশ ভেঙে পড়ে। বাড়ির ভিতরে জল ঢুকে পড়ে, আসবাবপত্র নষ্ট হয়, এবং বৈদ্যুতিক সংযোগ বিপজ্জনক হয়ে ওঠে। অমিত বলেন, “আমরা রাতে ঘুমাতে পারিনি। ছাদ থেকে জল পড়ছিল, আর আমার সন্তানরা ভয়ে কাঁদছিল। আমি বুঝতে পারছিলাম না কী করব।”
মেরামতের জন্য স্থানীয় ঠিকাদারের সঙ্গে যোগাযোগ করলে তারা জানায়, ছাদ পুনর্নির্মাণ এবং বাড়ির মেরামতের জন্য প্রায় ৫ লক্ষ টাকা খরচ হবে। অমিতের সঞ্চয় ছিল মাত্র ১ লক্ষ টাকা, যা এই বিশাল খরচের জন্য যথেষ্ট ছিল না। তিনি বলেন, “আমার কাছে এত টাকা ছিল না। আমরা ভাড়া বাড়িতে যাওয়ার কথা ভেবেছিলাম, কিন্তু আমার বাড়ি ছেড়ে যাওয়ার কথা ভাবতেই মন ভেঙে যাচ্ছিল।”
ব্যক্তিগত ঋণ: একটি আশার আলো
অমিতের এক বন্ধু তাকে ব্যক্তিগত ঋণ নেওয়ার পরামর্শ দেন। প্রথমে অমিত দ্বিধায় ছিলেন, কারণ তিনি ঋণের বোঝা নিয়ে চিন্তিত ছিলেন। কিন্তু পরিবারের নিরাপত্তা এবং সন্তানদের ভবিষ্যতের কথা ভেবে তিনি একটি ব্যাঙ্কে যোগাযোগ করেন। তিনি এইচডিএফসি ব্যাঙ্ক থেকে ৪ লক্ষ টাকার একটি ব্যক্তিগত ঋণের জন্য আবেদন করেন। ব্যাঙ্ক তাকে ১১.৫% সুদের হারে ৫ বছরের মেয়াদে ঋণ প্রদান করে। এই ঋণের মাসিক কিস্তি ছিল প্রায় ৮,৮০০ টাকা, যা অমিতের মাসিক আয়ের সঙ্গে সামঞ্জস্যপূর্ণ ছিল।
ঋণের টাকা পাওয়ার পর অমিত দ্রুত ছাদ মেরামতের কাজ শুরু করেন। ঠিকাদারের সঙ্গে কাজ শুরু হয়, এবং তিন মাসের মধ্যে বাড়ির ছাদ সম্পূর্ণ পুনর্নির্মাণ করা হয়। এছাড়া, বাড়ির ভেতরের ক্ষতিগ্রস্ত অংশ মেরামত এবং নতুন বৈদ্যুতিক সংযোগ স্থাপন করা হয়। অমিত বলেন, “ঋণ না নিলে আমরা হয়তো বাড়ি ছেড়ে চলে যেতে বাধ্য হতাম। এই ঋণ আমাদের পরিবারকে গৃহহীনতা থেকে বাঁচিয়েছে।”
ব্যক্তিগত ঋণ: কেন এটি একটি সমাধান?
ব্যক্তিগত ঋণ এমন পরিস্থিতিতে একটি কার্যকর সমাধান হতে পারে, যেখানে জরুরি আর্থিক প্রয়োজন দেখা দেয়। ভারতে ২০২৫ সালে ব্যক্তিগত ঋণের বাজার দ্রুত বাড়ছে। রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়ার তথ্য অনুযায়ী, ২০২৪-২৫ অর্থবছরে ব্যক্তিগত ঋণের চাহিদা ১৮% বৃদ্ধি পেয়েছে। এই ঋণগুলোর সুদের হার সাধারণত ১০.৫% থেকে ১৬% এর মধ্যে থাকে, এবং মেয়াদ ১ থেকে ৭ বছর পর্যন্ত হতে পারে। এইচডিএফসি, এসবিআই, এবং বজাজ ফিনসার্ভের মতো প্রতিষ্ঠান জরুরি প্রয়োজনের জন্য দ্রুত ঋণ প্রক্রিয়াকরণের সুবিধা দিচ্ছে।
অমিতের মতো অনেক পরিবার বর্ষার ক্ষতি মোকাবেলায় ব্যক্তিগত ঋণের উপর নির্ভর করছে। ২০২৫ সালের বর্ষায় পশ্চিমবঙ্গে ভারী বৃষ্টির কারণে প্রায় ১২,০০০ বাড়ি ক্ষতিগ্রস্ত হয়েছে, এবং অনেকে মেরামতের জন্য ঋণ নিয়েছেন। ব্যক্তিগত ঋণের সুবিধা হলো এটি দ্রুত পাওয়া যায় এবং কোনো জামানত ছাড়াই প্রদান করা হয়। তবে, আর্থিক বিশেষজ্ঞরা সুপারিশ করেন যে, ঋণ নেওয়ার আগে সুদের হার এবং মাসিক কিস্তি যাচাই করা উচিত।
আবেগপ্রবণ যাত্রা: পরিবারের নিরাপত্তা
অমিতের গল্প শুধু আর্থিক সংকটের নয়, বরং একটি পরিবারের আবেগপ্রবণ যাত্রার কথা বলে। তিনি বলেন, “আমার সন্তানদের ভয়ার্ত মুখ দেখে আমার হৃদয় ভেঙে যাচ্ছিল। কিন্তু যখন ছাদ মেরামত হলো এবং আমরা আবার নিরাপদে বাড়িতে ফিরলাম, তখন আমার স্ত্রী এবং সন্তানদের হাসি আমার সব দুশ্চিন্তা দূর করে দিল।” সামাজিক মাধ্যমে অমিতের মতো অনেকে তাদের গল্প শেয়ার করেছেন। এক্স-এ একজন ব্যবহারকারী লিখেছেন, “বর্ষায় আমার বাড়ির দেয়াল ভেঙে গিয়েছিল। একটি ব্যক্তিগত ঋণ আমার পরিবারকে বাঁচিয়েছে। এটি আমার জন্য একটি নতুন শুরু।”
কীভাবে ব্যক্তিগত ঋণ নেবেন?
ব্যক্তিগত ঋণ নেওয়ার আগে কিছু বিষয় মাথায় রাখা জরুরি:
• ব্যাঙ্ক তুলনা: বিভিন্ন ব্যাঙ্ক এবং এনবিএফসি-র সুদের হার এবং শর্ত তুলনা করুন।
• আয়ের সঙ্গে সামঞ্জস্য: মাসিক কিস্তি যেন আপনার আয়ের ৩০-৪০% এর বেশি না হয়।
• ক্রেডিট স্কোর: ভালো ক্রেডিট স্কোর (৭৫০+) কম সুদে ঋণ পেতে সাহায্য করে।
• ডকুমেন্টেশন: আধার কার্ড, প্যান কার্ড, আয়ের প্রমাণ, এবং ব্যাঙ্ক স্টেটমেন্ট প্রয়োজন।
অমিতের ক্ষেত্রে, তার ভালো ক্রেডিট স্কোর এবং স্থিতিশীল আয়ের কারণে ঋণ দ্রুত অনুমোদিত হয়। তিনি বলেন, “আমি আগে ঋণ নিয়ে ভয় পেতাম, কিন্তু ব্যাঙ্কের কর্মকর্তারা আমাকে সবকিছু বুঝিয়ে দিয়েছিলেন। এটি আমার জন্য সঠিক সিদ্ধান্ত ছিল।”
বর্ষার তাণ্ডব অমিত সেনের পরিবারের জন্য একটি দুঃস্বপ্ন হয়ে উঠেছিল, কিন্তু একটি ব্যক্তিগত ঋণ তাদের গৃহহীনতা থেকে বাঁচিয়েছে। এই গল্প শুধু অমিতের নয়, বাংলার হাজার হাজার পরিবারের, যারা জরুরি পরিস্থিতিতে ঋণের মাধ্যমে তাদের স্বপ্নের বাড়ি রক্ষা করছে। ব্যক্তিগত ঋণ শুধু আর্থিক সমাধান নয়, বরং পরিবারের নিরাপত্তা এবং আবেগের একটি প্রতীক। আপনি বা আপনার পরিচিত কেউ কি এমন পরিস্থিতির মুখোমুখি হয়েছেন?ো