
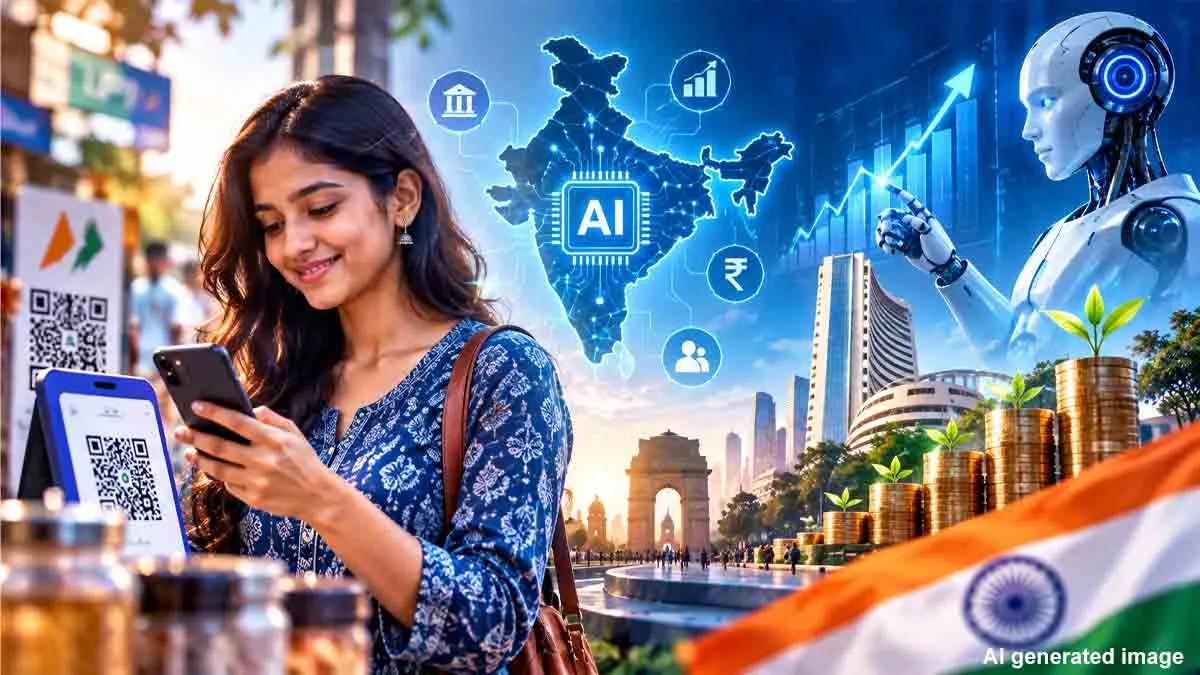
গত এক দশকে ভারতের আর্থিক ব্যবস্থায় সবচেয়ে বড় পরিবর্তনগুলির একটি ঘটেছে ডিজিটাল পেমেন্টে। দেশীয় প্রযুক্তিতে তৈরি UPI বা ইউনিফায়েড পেমেন্টস ইন্টারফেস কোটি কোটি মানুষের টাকা লেনদেনের পদ্ধতি বদলে দিয়েছে। এবার সেই ডিজিটাল পেমেন্ট বিপ্লবের পরবর্তী ধাপে কৃত্রিম বুদ্ধিমত্তা বা AI-কে কাজে লাগিয়ে আর্থিক পরিষেবায় আরও বড় পরিবর্তনের প্রস্তুতি নিচ্ছে ভারত।
AI শুধু লেনদেন সম্পন্ন করার প্রযুক্তি হিসেবে সীমাবদ্ধ থাকবে না। ভবিষ্যতে ঋণগ্রহীতার ঝুঁকি মূল্যায়ন, জালিয়াতি শনাক্ত করা, ব্যক্তির প্রয়োজন অনুযায়ী আর্থিক পণ্য তৈরি এবং এমনকি গ্রাহকের হয়ে পেমেন্ট করার মতো কাজেও AI-এর ব্যবহার বাড়তে পারে। তবে আর্থিক ব্যবস্থায় মেশিনের সিদ্ধান্ত গ্রহণের ক্ষমতা যত বাড়বে, ততই পক্ষপাতদুষ্ট অ্যালগরিদম, জালিয়াতি, সাইবার হামলা, তথ্যের গোপনীয়তা এবং দায়বদ্ধতা নিয়ে প্রশ্নও বাড়বে।
মুম্বইয়ে Global Fintech Fest-এ AI নিয়ে আলোচনা
এই বিষয়গুলিই সামনে আসতে চলেছে মুম্বইয়ে আয়োজিত বার্ষিক Global Fintech Fest-এ। ৮ থেকে ১১ সেপ্টেম্বর চলা এই সম্মেলনে নীতিনির্ধারক, ব্যাঙ্কার, প্রযুক্তি সংস্থা এবং ফিনটেক সংস্থার প্রতিষ্ঠাতারা আলোচনা করবেন, UPI-এর পর ভারতের ডিজিটাল ফিন্যান্সের পরবর্তী অধ্যায় কী হতে পারে। এবারের সম্মেলনে বিশেষ গুরুত্ব পাবে Agentic AI, টোকেনাইজেশন এবং কোয়ান্টাম প্রযুক্তি।
মঙ্গলবার উদ্বোধনী মূল বক্তব্য দেবেন প্রধানমন্ত্রী নরেন্দ্র মোদি। সম্মেলনে অর্থমন্ত্রী নির্মলা সীতারামন, রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়ার গভর্নর সঞ্জয় মালহোত্রা এবং সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ বোর্ড অফ ইন্ডিয়ার চেয়ারম্যান তুহিন কান্ত পাণ্ডে-সহ একাধিক গুরুত্বপূর্ণ বক্তা উপস্থিত থাকবেন।
অগস্টেই UPI-তে ২৪.৫১ বিলিয়ন লেনদেন
AI নিয়ে ভারতের এই পরবর্তী পদক্ষেপের গুরুত্ব বোঝা যায় UPI-এর বর্তমান সাফল্য থেকেই। সরকারের সমর্থনে শুরু হওয়া UPI এখন ভারতের খুচরো ডিজিটাল পেমেন্ট ব্যবস্থার অন্যতম প্রধান ভিত্তি হয়ে উঠেছে। ২০২৬ সালের অগস্ট মাসে UPI-তে ২৪.৫১ বিলিয়ন বা ২,৪৫১ কোটি লেনদেন হয়েছে। এই লেনদেনের মোট মূল্য প্রায় ২৯.৮২ ট্রিলিয়ন টাকা, অর্থাৎ প্রায় ২৯.৮২ লাখ কোটি টাকা। ফলে UPI যে ডিজিটাল পেমেন্ট পরিকাঠামো তৈরি করেছে, তার ওপর দাঁড়িয়েই এবার আরও বুদ্ধিমান আর্থিক পরিষেবা তৈরির সম্ভাবনা দেখা হচ্ছে।
ভারতের তরুণ জনসংখ্যা বড় সুবিধা
AI-নির্ভর ডিজিটাল ফিন্যান্সে ভারতের অন্যতম বড় সুবিধা হল দেশের জনসংখ্যার কাঠামো। ভারতের ৬৫ শতাংশের বেশি মানুষের বয়স ৩৫ বছরের নিচে। এর অর্থ, দেশে বিপুল সংখ্যক এমন কর্মী ও গ্রাহক রয়েছেন যাঁরা ডিজিটাল প্রযুক্তির সঙ্গে পরিচিত এবং নতুন AI-ভিত্তিক পরিষেবা দ্রুত গ্রহণ করতে পারেন।
ভিসার ম্যানেজিং ডিরেক্টর ও কান্ট্রি ম্যানেজার ঋষি ছাবড়ার মতে, ভারতকে নিয়ে সংস্থা অত্যন্ত আশাবাদী। তরুণ জনসংখ্যা এবং দ্রুত পরিবর্তিত ডিজিটাল গ্রহণযোগ্যতার কারণে বাণিজ্য ও পেমেন্টের ক্ষেত্রে ভারত অনেক সময় প্রচলিত ধাপ এড়িয়ে সরাসরি নতুন প্রযুক্তিতে চলে যাচ্ছে।
ব্যাঙ্কেও ইতিমধ্যেই AI-এর ব্যবহার
AI-এর ব্যবহার ভবিষ্যতের বিষয় নয়, ব্যাঙ্কিং ক্ষেত্রেও ইতিমধ্যে এর প্রয়োগ শুরু হয়েছে। ব্যাঙ্কগুলি AI এজেন্ট ব্যবহার করে বিভিন্ন অপারেশন এবং গ্রাহক পরিষেবা স্বয়ংক্রিয় করছে। একইসঙ্গে অ্যালগরিদমের মাধ্যমে ঝুঁকি পর্যবেক্ষণ, জালিয়াতি শনাক্তকরণ এবং ঋণগ্রহীতার যোগ্যতা মূল্যায়ন করা হচ্ছে। Grant Thornton Bharat-এর পার্টনার বিবেক আইয়ারের মতে, ব্যাঙ্কিংয়ের বিভিন্ন অপারেশন ও গভর্ন্যান্সে AI-এর ব্যবহার বাড়লে দক্ষতা বাড়িয়ে খরচ উল্লেখযোগ্যভাবে কমানো সম্ভব।
কিন্তু AI-কে বেশি ক্ষমতা দিলে ঝুঁকিও বাড়বে
AI যদি শুধুমাত্র তথ্য বিশ্লেষণ না করে নিজেই সিদ্ধান্ত নিতে শুরু করে, তাহলে নতুন ধরনের ঝুঁকি তৈরি হবে। যেমন কোনও AI মডেল ভুল সিদ্ধান্ত নিলে কী হবে? কোনও অ্যালগরিদম যদি নির্দিষ্ট শ্রেণির গ্রাহকের প্রতি পক্ষপাত দেখায়? কোনও AI এজেন্ট সাইবার হামলার শিকার হয়ে ভুল পেমেন্ট করে বসলে তার দায় কার? এই প্রশ্নগুলিই এখন বিশ্বজুড়ে আর্থিক নিয়ন্ত্রকদের সামনে বড় চ্যালেঞ্জ হয়ে উঠেছে।
বিশেষ করে Agentic AI এমন ব্যবস্থার দিকে এগোচ্ছে যেখানে AI মানুষের সীমিত তত্ত্বাবধানে নিজে থেকে একাধিক ধাপের কাজ সম্পন্ন করতে পারে। ফলে আর্থিক ব্যবস্থায় AI-এর স্বাধীনতা যত বাড়বে, নিয়ন্ত্রণ ও নজরদারির প্রয়োজনও তত বাড়বে।
RBI-এর সামনে উদ্ভাবন বনাম নিরাপত্তার ভারসাম্য
রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়ার জন্যও বড় প্রশ্ন হল, কীভাবে আর্থিক প্রযুক্তিতে উদ্ভাবনকে উৎসাহ দেওয়া যায়, অথচ প্রযুক্তির গতি যেন নিরাপত্তা ব্যবস্থাকে ছাপিয়ে না যায়। গভর্নর সঞ্জয় মালহোত্রা এবং ডেপুটি গভর্নর শিরীষ চন্দ্র মুর্মু ও রোহিত জৈন সম্মেলনে AI-নির্ভর আর্থিক ব্যবস্থার বিষয়ে কেন্দ্রীয় ব্যাঙ্কের দৃষ্টিভঙ্গি তুলে ধরবেন বলে আশা করা হচ্ছে। অর্থাৎ RBI-কে একইসঙ্গে দুটি লক্ষ্য পূরণ করতে হবে, AI-ভিত্তিক উদ্ভাবনের সুযোগ তৈরি করা এবং গ্রাহক, ব্যাঙ্ক ও আর্থিক ব্যবস্থার নিরাপত্তা নিশ্চিত করা।
UPI-এর পর এবার প্রশ্ন, পেমেন্ট পরিকাঠামোর খরচ কে দেবে?
AI-এর পাশাপাশি Global Fintech Fest-এ UPI-কে ঘিরে আরও পুরনো একটি প্রশ্ন ফের সামনে আসবে, আর সেটি হল ডিজিটাল পেমেন্ট পরিকাঠামোর খরচ কে বহন করবে। ২০২০ সাল থেকে UPI লেনদেনে Merchant Discount Rate বা MDR নেওয়া হয় না। ফলে ব্যাঙ্ক এবং পেমেন্ট সংস্থাগুলি প্রতিটি UPI লেনদেন থেকে সরাসরি উল্লেখযোগ্য আয় করতে পারে না। এখন সরকার UPI-এর মাধ্যমে হওয়া লেনদেনে চার্জ চালু করার বিষয়টি বিবেচনা করছে।
Antler India-র ফাউন্ডিং পার্টনার নীতিন শর্মার মতে, UPI-এর সবচেয়ে বড় সাফল্য হল এটি ব্যাঙ্ক, অ্যাপ এবং ব্যবসায়ীদের একই ধরনের প্রযুক্তিগত ভাষায় যুক্ত করেছে। কিন্তু শুধু পেমেন্টের পরিকাঠামো তৈরি করলেই তা ঋণ বা আর্থিক পরিষেবা দেওয়ার ব্যবসায়িক সক্ষমতা তৈরি করে না।
ভারতের ডিজিটাল ফিন্যান্সের পরবর্তী চ্যালেঞ্জ
ফলে UPI-এর পর ভারতের সামনে আসলে দুটি বড় প্রশ্ন। প্রথমত, কীভাবে পেমেন্ট ও ব্যাঙ্কিং ব্যবস্থাকে এতটাই বুদ্ধিমান করা যায় যাতে AI আরও বেশি স্বয়ংক্রিয়ভাবে কাজ করতে পারে, কিন্তু তার সিদ্ধান্ত নিরাপদ ও জবাবদিহিমূলক থাকে।
দ্বিতীয়ত, যে বিশাল ডিজিটাল পরিকাঠামোর ওপর এই ব্যবস্থা দাঁড়িয়ে আছে, সেটিকে দীর্ঘমেয়াদে আর্থিকভাবে টেকসই ব্যবসায়িক মডেল কীভাবে দেওয়া যায়।
অর্থাৎ ভারতের পরবর্তী ফিনটেক বিপ্লব শুধু আরও দ্রুত টাকা পাঠানোর মধ্যে সীমাবদ্ধ থাকবে না। লক্ষ্য হতে পারে এমন একটি আর্থিক ব্যবস্থা তৈরি করা, যেখানে AI গ্রাহকের প্রয়োজন বুঝবে, ঝুঁকি শনাক্ত করবে, আর্থিক সিদ্ধান্তে সহায়তা করবে এবং ভবিষ্যতে প্রয়োজন অনুযায়ী নিজেই নির্দিষ্ট কাজ সম্পন্ন করতে পারবে। তবে সেই ভবিষ্যতের সঙ্গে তাল মিলিয়েই শক্তিশালী নিরাপত্তা, তথ্যের গোপনীয়তা এবং দায়বদ্ধতার কাঠামো তৈরি করাটাই হবে সবচেয়ে বড় চ্যালেঞ্জ।
আরও পড়ুন: ৮,০০০ এমএএইচ ব্যাটারি নিয়ে ভারতে Realme P4S 5G, দাম ৩৪,৯৯৯
আরও পড়ুন: মেড ইন ইন্ডিয়ায় ফের ইতিহাস! দেশের সফল মহাকাশ অভিযানে ব্যবহার হচ্ছে দেশীয় সেমিকন্ডাক্টর চিপ
আরও পড়ুন: DRDO র বড় সিদ্ধান্ত! এবার দেশেই তৈরী হতে চলেছে টর্পেডো সাবমেরিন