
মুম্বই: ভারতে ব্যবহৃত বা সেকেন্ড-হ্যান্ড (Used Car Loan) গাড়ি কেনার ক্ষেত্রে ক্রেডিট বা ঋণের ব্যবহার দ্রুত বাড়ছে। CRIF High Mark-এর সাম্প্রতিক গবেষণা অনুযায়ী, ব্যবহৃত গাড়ির ঋণই বর্তমানে দেশের গাড়ি-ফাইন্যান্সিং বাজারের সবচেয়ে দ্রুত বাড়তে থাকা অংশ।
‘Wheels & Ambition: A Research Report on India’s Vehicle Finance Landscape’ রিপোর্ট অনুযায়ী, জুন ২০২১ থেকে জুন ২০২৬-এর মধ্যে ব্যবহৃত গাড়ির ঋণের পাঁচ বছরের কম্পাউন্ড অ্যানুয়াল গ্রোথ রেট বা CAGR হয়েছে ২৬.২ শতাংশ। এই বৃদ্ধির হার বাণিজ্যিক গাড়ির ঋণ, নতুন গাড়ির ঋণ এবং দু’চাকার গাড়ির ফাইন্যান্সিংকেও ছাড়িয়ে গিয়েছে।
সবচেয়ে উল্লেখযোগ্য বিষয় হল, এই সময়ে ব্যবহৃত গাড়ির ঋণ নেওয়া গ্রাহকের সংখ্যা ২.৪ গুণ বেড়েছে। অর্থাৎ, সেকেন্ড-হ্যান্ড গাড়ি কেনার ক্ষেত্রে নগদ টাকা বা অনানুষ্ঠানিক ধারার পরিবর্তে ধীরে ধীরে আনুষ্ঠানিক ব্যাংক ও ঋণদাতা সংস্থার ফাইন্যান্সিংয়ের উপর নির্ভরতা বাড়ছে।
তিনজনের মধ্যে দু’জনেরও বেশি নতুন ধরনের ঋণগ্রহীতা
ব্যবহৃত গাড়ির ঋণের ক্ষেত্রে নতুন গ্রাহকের সংখ্যাও যথেষ্ট বেশি। রিপোর্ট বলছে, ২০২৬-২৭ অর্থবর্ষের প্রথম ত্রৈমাসিকে ব্যবহৃত গাড়ির ঋণের ৭৫ শতাংশই এমন গ্রাহকদের কাছে গিয়েছে, যারা আগে এই ধরনের ঋণ নেননি।
অর্থাৎ, প্রতি চারজন ব্যবহৃত গাড়ির ঋণগ্রহীতার মধ্যে তিনজনই এই ক্রেডিট প্রোডাক্টের ক্ষেত্রে নতুন। এর ফলে সেকেন্ড-হ্যান্ড গাড়ির বাজার ক্রমশ মূলধারার ঋণনির্ভর বাজারে পরিণত হচ্ছে বলে রিপোর্টে ইঙ্গিত করা হয়েছে।
শুধু গাড়ির দাম দেখলেই হবে না
ব্যবহৃত গাড়ি ঋণে মাসিক EMI কম হলেই যে মোট খরচ কম হবে, এমনটা নয়। সুদের হার, ঋণের মেয়াদ, ডাউন পেমেন্ট এবং প্রসেসিং ফি মিলিয়ে গাড়িটির চূড়ান্ত খরচ অনেকটাই বদলে যেতে পারে। ধরা যাক, কোনও ক্রেতা ৬ লক্ষ টাকার ব্যবহৃত গাড়ি ঋণে কিনছেন। গাড়িটির দাম ৬ লক্ষ টাকা হলেও দীর্ঘ মেয়াদে বেশি সুদ দিতে হলে মোট পরিশোধের পরিমাণ যথেষ্ট বেড়ে যেতে পারে। তাই ব্যবহৃত গাড়ি কেনার সময় ক্রেতাদের নজরে রাখা উচিত:
- গাড়ির দাম ও ডাউন পেমেন্ট
- ঋণের সুদের হার
- প্রসেসিং ও অন্যান্য চার্জ
- ঋণের মেয়াদ
- গাড়িটির বয়স ও বাকি ব্যবহারযোগ্য সময়
- বিমা ও রক্ষণাবেক্ষণের খরচ
- পুরো ঋণ মেয়াদে মোট সুদ
নতুন গাড়ির তুলনায় দ্রুত বাড়ছে ব্যবহৃত গাড়ির ফাইন্যান্সিং
সামগ্রিকভাবে ২০২৬-২৭ অর্থবর্ষের প্রথম ত্রৈমাসিকে ভারতের গাড়ি-ফাইন্যান্সিংয়ে ঋণের সংখ্যা বা originations বছরে ১৭.১ শতাংশ বেড়েছে। তবে দীর্ঘমেয়াদি বৃদ্ধির ক্ষেত্রে ব্যবহৃত গাড়ির ফাইন্যান্সিং অনেকটাই এগিয়ে।
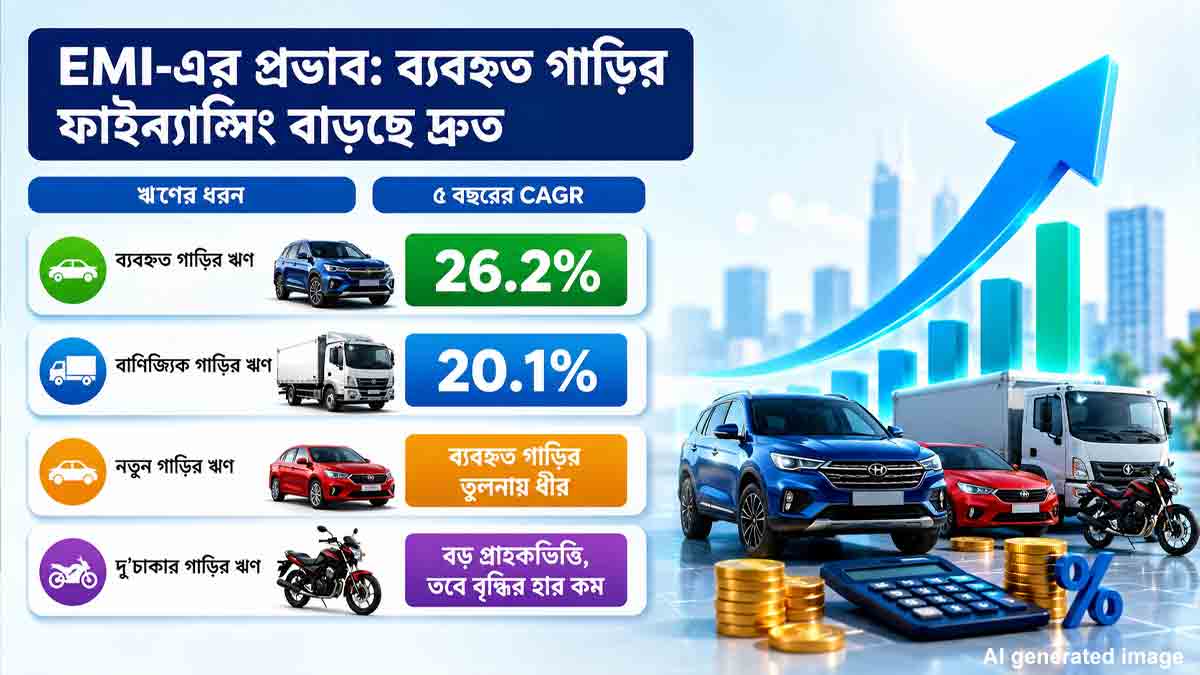
জুন ২০২১ থেকে জুন ২০২৬ পর্যন্ত:
বাণিজ্যিক গাড়ির ঋণও গুরুত্বপূর্ণ বৃদ্ধির ক্ষেত্র হয়ে উঠেছে। এই বিভাগে পাঁচ বছরের CAGR হয়েছে ২০.১ শতাংশ।
নতুন গাড়ির ক্ষেত্রেও বাড়ছে ঋণের অঙ্ক
অন্যদিকে নতুন গাড়ি কেনার ক্ষেত্রে ক্রেতারা ক্রমশ বেশি দামের গাড়ির দিকে যাচ্ছেন। জুন ২০২১ থেকে জুন ২০২৬-এর মধ্যে একজন অটো-লোন গ্রাহকের গড় ঋণ এক্সপোজার ৯.২ শতাংশ CAGR হারে বেড়েছে। ২০২৬-২৭ অর্থবর্ষের প্রথম ত্রৈমাসিকে গড় অটো-লোনের টিকিট সাইজ পৌঁছেছে প্রায় ৮.৬ লক্ষ টাকা।
এদিকে ১৫ লক্ষ টাকার বেশি অটো লোনের অংশ ২০২৪-২৫ অর্থবর্ষের প্রথম ত্রৈমাসিকের ২৭.৬ শতাংশ থেকে বেড়ে ২০২৬-২৭ অর্থবর্ষের প্রথম ত্রৈমাসিকে ২৯.৮ শতাংশ হয়েছে। অর্থাৎ, ব্যবহৃত গাড়ির ঋণ দ্রুত মূলধারায় ঢুকলেও নতুন গাড়ির বাজারে ক্রেতারা তুলনামূলক বেশি মূল্যের গাড়ির জন্য বড় ঋণ নিচ্ছেন।
দু’চাকার গাড়ি এখনও ক্রেডিটের প্রবেশদ্বার
গাড়ি-ফাইন্যান্সিংয়ের মধ্যে সবচেয়ে বড় গ্রাহকভিত্তি এখনও দু’চাকার গাড়ির। জুন ২০২১-এ প্রায় ২.৩ কোটি থেকে দু’চাকার গাড়ির ঋণগ্রহীতার সংখ্যা জুন ২০২৬-এ বেড়ে হয়েছে প্রায় ৩.৬ কোটি। রিপোর্ট অনুযায়ী, এই গ্রাহকদের ৮০ শতাংশই নতুন-to-product, অর্থাৎ এই নির্দিষ্ট ধরনের ঋণের ক্ষেত্রে নতুন গ্রাহক। ফলে দু’চাকার গাড়ির ফাইন্যান্সিং এখনও আনুষ্ঠানিক ক্রেডিট ব্যবস্থায় প্রবেশের অন্যতম গুরুত্বপূর্ণ মাধ্যম। একই সঙ্গে ১ লক্ষ টাকার বেশি দামের প্রিমিয়াম ও ইলেকট্রিক দু’চাকার গাড়ির অংশও ৩৮ শতাংশ থেকে বেড়ে ৪৩ শতাংশ হয়েছে।
ছোট শহরেও বাড়ছে গাড়ির ঋণ
গাড়ি-ফাইন্যান্সিংয়ের বিস্তার শুধু বড় শহরগুলিতে সীমাবদ্ধ থাকছে না। CRIF High Mark-এর তথ্য অনুযায়ী, ৫৩ শতাংশ দু’চাকার গাড়ির ঋণ এবং ৪৫ শতাংশ বাণিজ্যিক গাড়ির ঋণ BT100 ভৌগোলিক অঞ্চল থেকে এসেছে। এর অর্থ, ছোট শহর ও তুলনামূলক কম বড় বাজারগুলিতেও গাড়ি কেনার জন্য আনুষ্ঠানিক ঋণের ব্যবহার বাড়ছে।
ঋণ বাড়লেও নজরে রয়েছে ঝুঁকি
গাড়ি-ফাইন্যান্সিংয়ের দ্রুত বৃদ্ধির পাশাপাশি কিছু ঝুঁকির দিকও উঠে এসেছে। অসুরক্ষিত ঋণগ্রহীতার অংশ ১১ শতাংশ থেকে কমে ৯.২ শতাংশ হয়েছে। অর্থাৎ ঋণদাতারা তুলনামূলকভাবে সুরক্ষিত ঋণের দিকে ঝুঁকছেন।
তবে একাধিক সক্রিয় ঋণ থাকা গ্রাহকের অংশ বেড়েছে। ব্যবহৃত গাড়ির ক্ষেত্রে এই প্রবণতা নজরে রাখার মতো হলেও বাণিজ্যিক গাড়ির ঋণে তা আরও স্পষ্ট। সেখানে দুই বা তার বেশি সক্রিয় ঋণ থাকা গ্রাহকের অংশ জুন ২০২১-এর ১৫.৭ শতাংশ থেকে বেড়ে জুন ২০২৬-এ ১৯.৯ শতাংশ হয়েছে।
ব্যবহৃত গাড়ির ক্ষেত্রে ৩১-৯০ দিনের পেমেন্ট অ্যাট রিস্ক বা PAR-এর হার ৩.১ শতাংশ, যা ঋণদাতাদের নজরে রয়েছে। তবে ৯১-১৮০ দিনের মতো পরবর্তী পর্যায়ের অনাদায়ের ক্ষেত্রে পরিস্থিতি তুলনামূলকভাবে নিয়ন্ত্রিত রয়েছে।
ব্যবহৃত গাড়ি কিনলে EMI নয়, মোট খরচ দেখুন
ব্যবহৃত গাড়ির ঋণের দ্রুত বৃদ্ধি ক্রেতাদের জন্য একটি বড় সুবিধা তৈরি করছে। পুরো টাকা একসঙ্গে না দিয়েও সেকেন্ড-হ্যান্ড গাড়ি কেনা এখন সহজ হচ্ছে।
তবে কম EMI-কে সস্তা ঋণ হিসেবে ধরে নেওয়া ঠিক নয়। দীর্ঘ মেয়াদের ঋণে মাসিক কিস্তি কম হলেও মোট সুদের পরিমাণ বেড়ে যেতে পারে। তাই ব্যবহৃত গাড়ি কেনার আগে সুদের হার, ডাউন পেমেন্ট, ঋণের মেয়াদ এবং মোট পরিশোধযোগ্য অর্থ একসঙ্গে হিসাব করাই সবচেয়ে গুরুত্বপূর্ণ।
CRIF High Mark-এর তথ্য বলছে, ব্যবহৃত গাড়ির ফাইন্যান্সিং এখন আর বাজারের ছোট একটি অংশ নয়। ২৬.২ শতাংশ পাঁচ বছরের CAGR এবং ২.৪ গুণ গ্রাহক বৃদ্ধির মাধ্যমে সেকেন্ড-হ্যান্ড গাড়ি ক্রমশ ভারতের আনুষ্ঠানিক ক্রেডিট বাজারের একটি গুরুত্বপূর্ণ অংশ হয়ে উঠছে।