
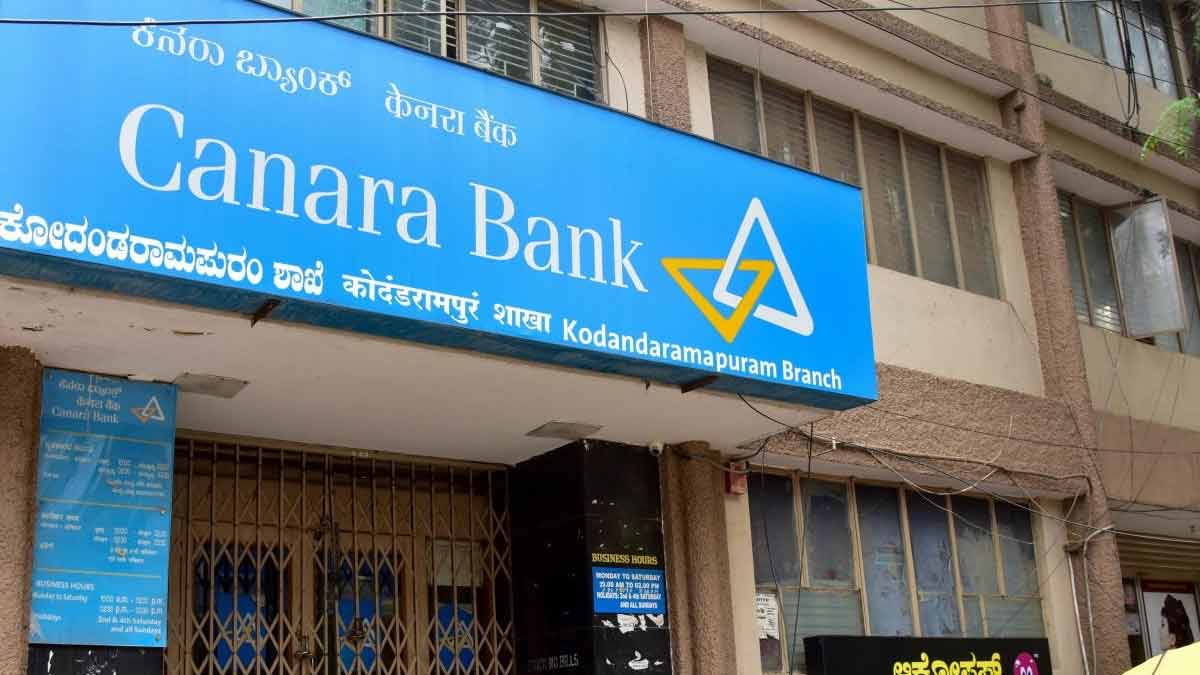
নাগপুর: মহারাষ্ট্রের নাগপুরে একটি চাঞ্চল্যকর ঘটনা সামনে এসেছে, যা ব্যাঙ্কগুলোর (insurance policy)দ্বারা বীমা পণ্য বিক্রির অভিযোগকে নতুন করে তুলে ধরেছে। ৯০ বছর বয়সী বেনকটচলম ভি আইয়ার নামে এক ব্যক্তিকে কানাড়া ব্যাঙ্কের একটি শাখার ম্যানেজার একটি লাইফ ইনস্যুরেন্স পলিসি বিক্রি করেছেন, যার বার্ষিক প্রিমিয়াম ২ লক্ষ টাকা এবং মেয়াদ শেষ হবে ২১২৬ সালে অর্থাৎ ৯৯ বছর পর!
এই পলিসি ২০২৫ সালের ফেব্রুয়ারিতে শুরু হয়েছে বলে অভিযোগ, এবং এখন পর্যন্ত তার অ্যাকাউন্ট থেকে ৪ লক্ষ টাকা কেটে নেওয়া হয়েছে। পরিবারের দাবি, ব্যাঙ্ক ম্যানেজার এটিকে ‘জরুরি’ ও ‘খুব গুরুত্বপূর্ণ’ বলে চাপ দিয়ে বিক্রি করেছেন, এবং বয়সের সীমা এড়াতে তার মেয়ের সঙ্গে যৌথ অ্যাকাউন্ট খুলে মেয়েকে ‘লাইফ অ্যাসিওর্ড’ দেখানো হয়েছে, যখন প্রিমিয়াম দিচ্ছেন বাবা।
১৫ ফেব্রুয়ারি থেকে রাজ্যের ২৯৪টি কেন্দ্রে ক্যাম্প, কী ভাবে আবেদন ‘যুবসাথী’-তে?
এই ঘটনা সোশ্যাল মিডিয়ায় ভাইরাল হওয়ার পর কানাড়া ব্যাঙ্ক জানিয়েছে যে তারা বিষয়টি তদন্ত করছে এবং অসুবিধার জন্য দুঃখপ্রকাশ করেছে। পরে ব্যাঙ্কের আঞ্চলিক প্রধান ও শাখা ম্যানেজার পরিবারের কাছে গিয়ে আশ্বাস দিয়েছেন যে টাকা ফেরত দেওয়া হবে এক সপ্তাহের মধ্যে। তবে এই ঘটনা শুধু একটি বিচ্ছিন্ন কেস নয় এটি দেশজুড়ে ব্যাঙ্কগুলোর দ্বারা বীমা মিস-সেলিংয়ের একটি বড় সমস্যার উদাহরণ।
ইন্স্যুরেন্স রেগুলেটরি অ্যান্ড ডেভেলপমেন্ট অথরিটি অফ ইন্ডিয়া (IRDAI)-এর ২০২৪-২৫ সালের বার্ষিক রিপোর্ট অনুসারে, অসাধু ব্যবসায়িক অনুশীলনের অভিযোগ (যার মধ্যে মিস-সেলিং অন্যতম) ২৩,৩৩৫ থেকে বেড়ে ২৬,৬৬৭-এ পৌঁছেছে, যা ১৪% বৃদ্ধি। লাইফ ইনস্যুরেন্সের অভিযোগের মধ্যে প্রায় ২২% এই ধরনের। মোট ২.৫৭ লক্ষ অভিযোগের মধ্যে ১.২০ লক্ষ লাইফ ইনস্যুরেন্স সংক্রান্ত।
বয়স্ক নাগরিকরা সবচেয়ে বেশি শিকার হচ্ছেন, কারণ তারা ব্যাঙ্কের ওপর দীর্ঘদিনের ভরসা রাখেন, আর্থিক সাক্ষরতা কম থাকে এবং অবসরকালীন সঞ্চয় থাকে। ব্যাঙ্কের রিলেশনশিপ ম্যানেজাররা প্রায়ই এফডি-র মতো ‘নিরাপদ’ ও ‘উচ্চ রিটার্ন’ বলে ULIP বা দীর্ঘমেয়াদি পলিসি বিক্রি করেন, যেখানে লক-ইন পিরিয়ড লম্বা, সারেন্ডার পেনাল্টি বেশি এবং কমিশন উচ্চ।
ব্যাঙ্কগুলোর টার্গেট চাপ, কমিশনের লোভ এবং গ্রাহকের অজ্ঞতা এই তিনের মিলনে এই ধরনের ঘটনা ঘটছে। সিনিয়র সিটিজেনদের প্রয়োজন লিকুইডিটি, নিরাপত্তা ও মর্যাদা ১০০ বছরের প্ল্যান নয়। LIC-এর মতো ঐতিহ্যবাহী কোম্পানি মেয়াদ শেষে কভারেজ সীমিত করে, কিন্তু ব্যাঙ্কগুলো টার্গেট পূরণে কোনো প্রশ্ন করে না। RBI সম্প্রতি (ফেব্রুয়ারি ২০২৬) ঘোষণা করেছে যে ব্যাঙ্ক ও NBFC-দের জন্য বিজ্ঞাপন, মার্কেটিং ও বিক্রির নতুন নির্দেশিকা আসছে, যাতে থার্ড-পার্টি পণ্য (বীমা, মিউচুয়াল ফান্ড) বিক্রিতে স্যুটেবিলিটি চেক, স্পষ্ট ডিসক্লোজার ও দায়বদ্ধতা নিশ্চিত হয়।